太阳能高温热发电系统及装备企业县域市场拓展与下沉战略研究报告
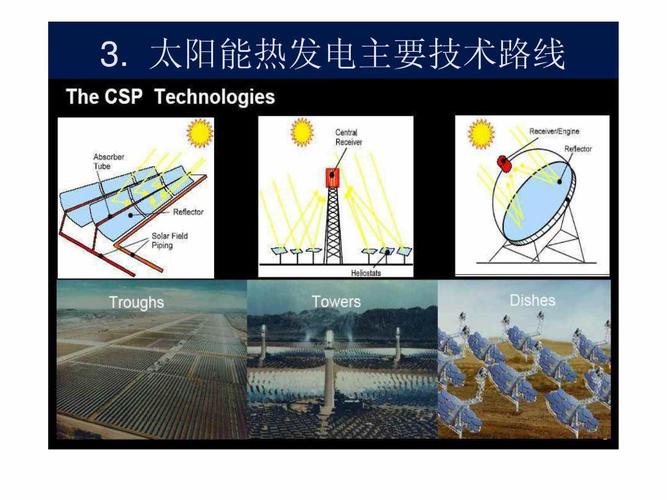
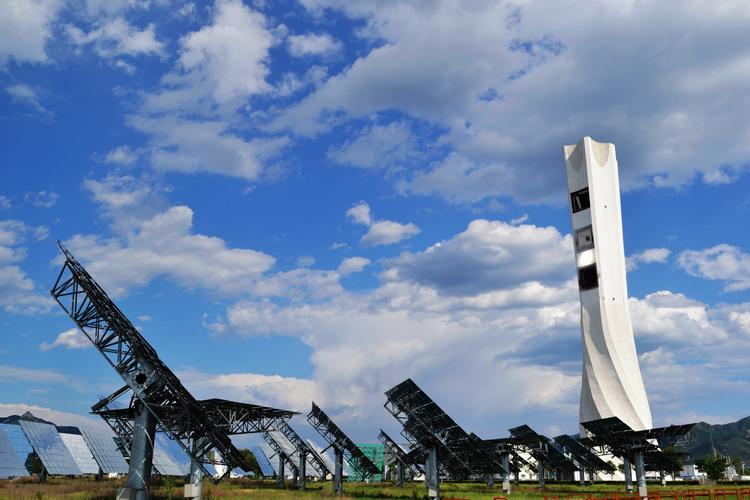
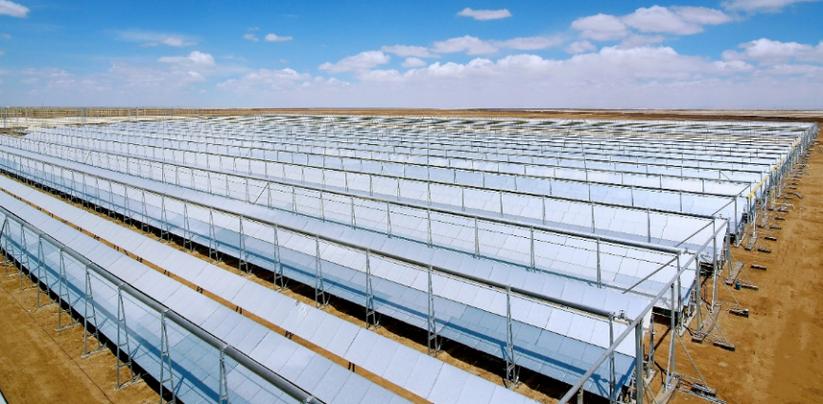
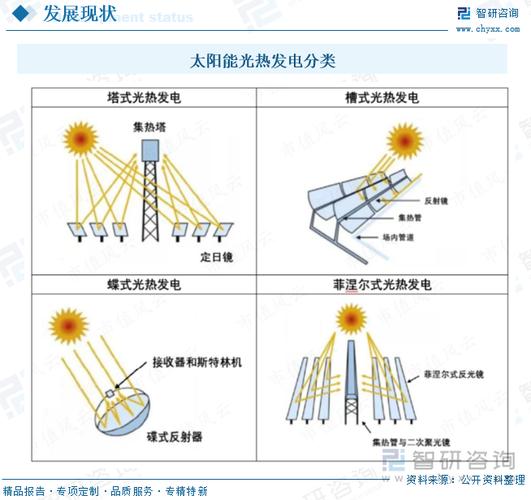
摘要:\n在“双碳”目标与乡村振兴战略的双重驱动下,县域市场正成为太阳能高温热发电系统及装备企业寻求新增长极的关键领域。本报告立足2025年行业发展现状,深入分析县域市场的政策环境、资源禀赋、需求特征及竞争格局,系统阐述了企业下沉的战略必要性、可行路径与商业模式。报告指出,县域市场不仅为太阳能热发电提供了独特的应用场景(如县域集中供暖、工业供汽、农业烘干等),还面临着成本敏感、运维能力薄弱、电网消纳受限等挑战。基于此,提出“分级下沉、场景嵌入、合作共建、服务先行”的十六字战略方针,并详细规划了产品适配、渠道下沉、品牌信任构建及数字化赋能等具体实施策略,旨在为太阳能热发电装备企业开拓县域蓝海提供决策参考。\n\n第一章 县域市场宏观环境与战略价值\n1.1 政策驱动:从“整县光伏”到“整县热利用”\n自2021年国家能源局启动整县屋顶分布式光伏开发试点以来,县域可再生能源开发模式逐步成熟。2024年后,政策重心开始向太阳能热利用、储能、多能互补倾斜。《“十四五”可再生能源发展规划》明确提出“在县域层面推广太阳能供暖、工业热利用”。截至2025年3月,已有超过20个省份出台县域太阳能热利用专项补贴或试点方案,其中甘肃、青海、内蒙古等地将光热供暖纳入乡村振兴基础设施补短板项目。这为高温热发电装备企业(如槽式集热器、塔式定日镜、储热系统)打开了政策窗口。\n\n1.2 资源禀赋:县域并非“低质市场”\n县域并非太阳能资源的洼地。通过GIS分析,我国西北、华北、东北的多数县域太阳直射辐射(DNI)普遍高于1700 kWh/m²·年,部分区域(如内蒙古阿拉善、甘肃敦煌、新疆哈密)DNI超过2000 kWh/m²·年,是建设大型光热电站或分布式高温热系统的理想选址。县域拥有丰富的荒漠、盐碱地、采煤沉陷区等劣质地,土地成本低,且远离城市光污染,定日镜场效率高。\n\n1.3 战略价值:从“示范项目”到“存量替代”\n县级市场涵盖了全国约60%的人口和超过50%的能源消费增量。对于太阳能高温热发电企业而言,县域市场不仅是新增装机容量的来源,更是替代县域燃煤锅炉、实现清洁供暖和工业供汽的刚需。据测算,全国县域燃煤锅炉保有量约30万台,若其中10%由光热高温系统替代,对应市场规模超过500亿元。\n\n第二章 县域市场需求特征与痛点分析\n2.1 典型应用场景\n(1)县域集中供暖:北方县城冬季供暖面积通常在50-200万平方米,适用分布式槽式或菲涅尔式光热系统,结合跨季节储热,可替代燃煤锅炉。\n(2)工业园区工业蒸汽:县域食品加工、纺织、化工等企业需120-400℃蒸汽,太阳能高温热发电的集热场可直接产生高温 steam,经济性竞争临界点已降至约80元/吨蒸汽。\n(3)农业烘干与温室:西北县域的枸杞、红枣、辣椒等烘干需求大,传统燃煤热风炉污染重,光热高温空气系统可提供150-250℃热风。\n(4)偏远地区离网供电+供热:边远县域电网薄弱,光热+储热+有机朗肯循环(ORC)可实现热电联供,解决稳定电源问题。\n\n2.2 主要痛点与挑战\n(1)初始投资高,县域财政与用户支付能力有限;\n(2)土地审批与并网政策在县级层面执行差异大,部分地区对光热项目仍按传统电站审批,流程冗长;\n(3)运维技术人才匮乏,县域缺乏专业的光热系统清洗、跟踪控制维护队伍;\n(4)与传统燃煤、生物质、天然气相比,光热系统一次投资为2-3倍,若无补贴或碳交易收益,回收期超过10年,而多数县域企业期望回收期3-5年。\n\n第三章 竞争格局与标杆案例\n3.1 主要竞争者类型\n目前,涉足县域太阳能高温热发电装备的企业可分为三类:一是大型光热电站EPC企业(如首航高科、可胜技术、龙腾光热),通过技术下沉积淀县级市场;二是传统太阳能热水器企业升级(如皇明、力诺瑞特),聚焦分布式供热;三是跨界能源服务公司(如国家电投、中广核),以合同能源管理(EMC)模式介入。\n\n3.2 县域标杆项目\n- 甘肃敦煌某县域集中供暖光热项目:为当地30万平方米建筑供暖,配备8小时储热,年替代标煤4800吨,项目IRR约7.2%,依赖国家可再生能源供暖补贴。\n- 内蒙古某工业园区光热蒸汽项目:槽式集热场面积5万平方米,产汽温度280℃,投资1.2亿元,EMC模式运行,蒸汽价格85元/吨,较天然气锅炉节约30%。\n- 新疆某农业烘干光热示范:采用小型菲涅尔集热器,单套有效面积200 m²,每天烘干辣椒5吨,投资回收期5.5年。\n\n第四章 县域市场下沉战略总体设计\n4.1 战略愿景与目标\n愿景:成为县域太阳能高温热发电系统最具性价比的装备与整体方案提供商,让县域用上稳定、清洁、可支付的高温热。\n目标:至2028年,实现县域市场营收占公司总营收30%以上;打造50个县域示范项目;形成标准化、模块化产品矩阵。\n\n4.2 战略方针:分级下沉、场景嵌入、合作共建、服务先行\n- 分级下沉:将县域分为资源富集型、需求瓶颈型、交通便利型,匹配不同产品和商业模式。\n- 场景嵌入:与其单独推销集热器,不如嵌入供暖、蒸汽、烘干等场景,提供EPC+O、EMC等模式。\n- 合作共建:联合地方政府、电网、银行、经销商,设立县域合资公司或光热合作社。\n- 服务先行:建立县域仓配、运维网点,解决“卖的出去、没人维护”的后顾之忧。\n\n第五章 关键举措与实施路径\n5.1 产品与解决方案:低成本、高可靠、模块化\n实施“县域专用”产品线:开发2-10吨/小时蒸汽的低成本菲涅尔集热器、每套供暖能力1万平方米的跨季节储热罐、移动式太阳能烘干箱。零部件标准化率提升至70%,运维软件实现远程诊断,减少现场技术依赖。渠道商可获得一键下单的安装包。金融方案配套,租售并举。\n\n5.2 渠道体系:从经销商到县级“城市合伙人”\n创新模式:在每个县设立1-2名光热装备“城市合伙人”,候选人考虑现有太阳能热水器、水暖电安装、乡镇节能公司,提供工程技术培训。总部通过省级的光热仓储集散实现快速的物流配合。与县级供电公司协同,协助并网审批,开展计量表商业化、虚拟电厂收益等方式进行售电。线上建立光热县域推广APP和小程序,直接赋能未具备合作伙伴生态的边远地区企业赋能渠道商认知或询价等基础的功能。围绕整体需求设计定期会议推⼴。\n\n诚然用户品牌意识淡薄且有抗拒高科技的心理门槛高现象在所难免。「县域视角看挑战与机遇,太阳能热企业准备好了吗?新能源是蓝海与未知领域犹如开启一场新旅行。」
}
如若转载,请注明出处:http://www.junhexny.com/product/46.html
更新时间:2026-11-01 09:42:22