中国太阳能光热发电 装机容量、项目建设与未来趋势分析
一、装机容量现状
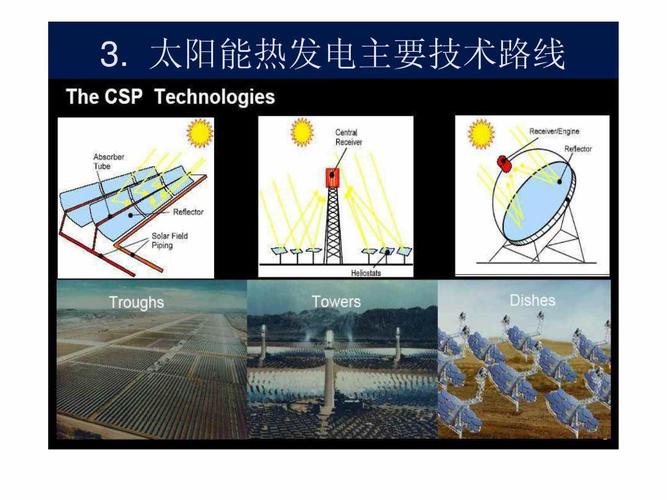
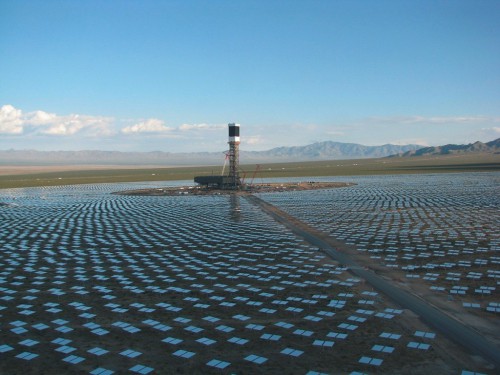
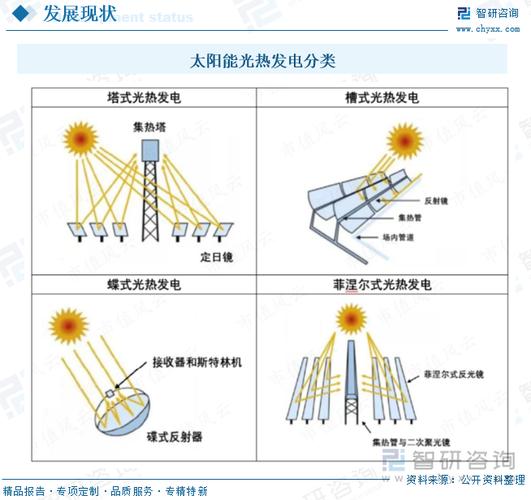
截至2024年底,中国太阳能光热发电累计装机容量约为600兆瓦,主要分布在青海、甘肃、内蒙古、新疆等太阳能资源富集地区。其中,青海省德令哈、共和等地集中了多个大型塔式熔盐储能光热电站,甘肃敦煌建成了一期10兆瓦塔式电站及后续100兆瓦熔盐塔式项目。2023年,随着国家首批光热示范项目陆续投运,装机规模较2020年增长超过3倍。预计2025年底,全国光热发电装机有望突破1.5吉瓦,2030年达到10吉瓦以上。
二、项目建设情况
- 示范项目引领:2016年国家能源局公布首批20个光热示范项目,总装机1.35吉瓦,但实际建成并网约500兆瓦。具有代表性的项目包括:
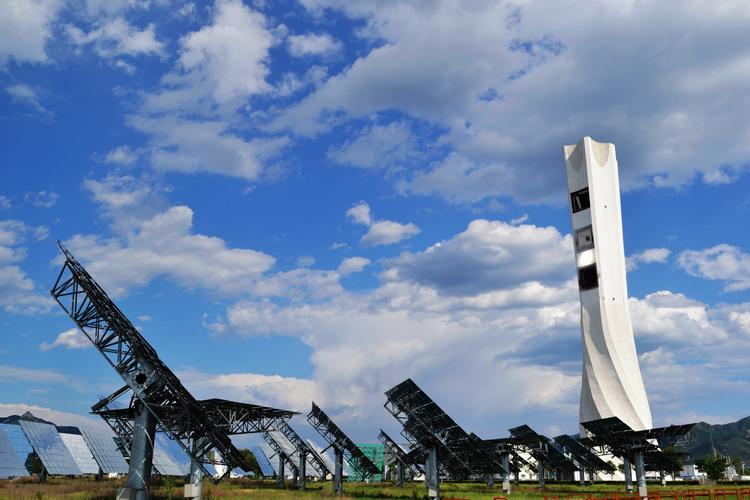
- 青海中控德令哈50兆瓦塔式熔盐电站(2018年投运,年发电量约1.2亿千瓦时)
- 甘肃首航节能敦煌100兆瓦塔式熔盐电站(2018年并网,配置11小时储热)
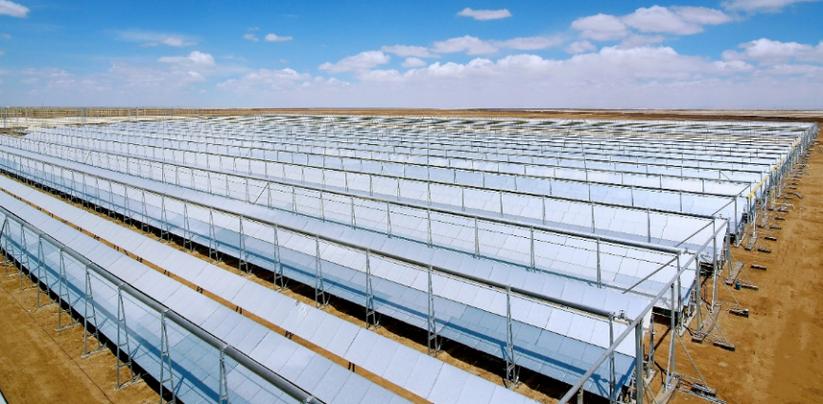
- 内蒙古乌拉特中旗100兆瓦槽式导热油电站(2020年投运)
- 青海共和50兆瓦熔盐塔式电站(2021年并网,属于“光伏+光热”综合能源项目)
- 风光热一体化项目兴起:2021年以来,国家推动“光伏+光热”“风电+光热”等多能互补模式。例如,青海海南州、海西州建设了多个百万千瓦级新能源基地,其中配置光热电站作为调峰电源。2023年,西藏、新疆等地新核准多个光热+光伏项目(如西藏扎布耶源网荷储一体化项目,含20兆瓦光热)。
- 装备国产化加速:早期光热电站依赖进口集热器、熔盐泵、换热器等关键装备。国内企业已实现塔式定日镜、熔盐吸热器、槽式抛物面镜等核心装备的自主生产,成本较示范初期下降约30%。
三、关键技术进展
- 储热技术:熔盐储热时长达8-15小时,使光热发电具备连续供电和调峰能力。
- 系统集成:塔式熔盐系统效率提升至18%以上,槽式导热油系统约15%-18%。
- 规模化降本:通过增大单机容量(如100兆瓦、200兆瓦级)、批量化生产与智能运维,平准化度电成本已从首批示范项目的约2.0元/千瓦时降至0.8-1.2元/千瓦时。
四、未来趋势分析
- 政策驱动:国家“十四五”规划明确建设光热发电与光伏、风电协同的综合能源基地,多省将光热纳入调峰补偿机制。预计“十五五”期间将出台光热专项电价或容量电价政策。
- 技术突破方向:发展超临界二氧化碳循环、颗粒储热、钙基储热等下一代储热技术,目标将系统效率提升至25%以上,度电成本降至0.5元/千瓦时以下。光热-光伏-储电混合系统将成为主流。
- 市场空间:随着沙漠、戈壁、荒漠地区大型风电光伏基地建设,光热作为唯一带长时储能的可调度电源,配置比例将从当前的5%-10%提升至20%-30%。预计到2030年,中国光热发电装备市场规模超过500亿元。
- 挑战与风险:初始投资高(约2.5-3.5万元/千瓦)、选址受太阳直接辐射(DNI)限制、部分关键材料(如高纯熔盐)仍存在瓶颈。需通过绿证交易、碳市场及储能补偿等机制改善经济性。
结论:中国光热发电装机正从示范阶段向规模化过渡。未来十年,风光热储一体化基地将驱动装机高速增长,装备国产化与储热技术迭代是降本核心。若政策配套到位,2030年光热有望成为我国新型电力系统中不可或缺的灵活调节电源。
如若转载,请注明出处:http://www.junhexny.com/product/44.html
更新时间:2026-11-01 03:55:17